آیا خرید نقره راهکاری قطعی برای نجات داراییها از تورم است؟ پاسخ کوتاه و واقعبینانه این است: نقره فیزیکی به دلیل سابقه تاریخی پولی و مصرف گسترده در صنایع استراتژیک، پتانسیل بالایی برای تنوعبخشی به سبد دارایی و کاهش اثرات افت ارزش پول در افق زمانی بلندمدت دارد؛ اما هرگز یک سپر تضمینشده، بدون نوسان یا بیریسک نیست. نقره میتواند در کوتاهمدت تحت تاثیر سیاستهای پولی و رکودهای صنعتی با افت قیمت مواجه شود یا حتی در مقاطعی از نرخ تورم رسمی عقب بماند. بنابراین، درک مکانیسمهای عرضه و تقاضا، شناخت نوسانات قیمتی و بررسی ریسکهای اصالت فلز پیش از ورود به این بازار برای هر پسانداز کنندهای ضروری است.
فهرست مطالب:
مفهوم تورم و ضرورت نگهداری داراییهای دارای ارزش ذاتی
تورم به بیان ساده، افزایش مداوم سطح عمومی قیمت کالاها و خدمات در یک بازه زمانی معین است که منجر به کاهش قدرت خرید هر واحد از پول ملی میشود. هنگامی که رشد حجم نقدینگی در یک اقتصاد از رشد تولید ناخالص داخلی فراتر میرود، ارزش واقعی پولهای کاغذی یا اعتبارات بانکی تضعیف میشود. بر اساس دادههای بلندمدت اقتصادی، نگهداری پول نقد در حسابهای بانکی با سود کمتر از نرخ واقعی تورم، به تحلیل رفتن ارزش اقتصادی پساندازها ختم خواهد شد.
برای مقابله با این روند فرسایشی، فعالان اقتصادی بخشی از سرمایه خود را به داراییهایی تخصیص میدهند که واجد ارزش ذاتی باشند. یک دارایی با ارزش ذاتی باید ویژگیهای زیر را دارا باشد:
استخراج و تولید آن نیازمند هزینه، انرژی و زمان واقعی باشد و امکان تکثیر ارزان و سریع آن با تصمیمات مدیریتی وجود نداشته باشد.
در بازارهای معتبر بینالمللی دارای تقاضای همیشگی و استاندارد وزنی یکسان باشد.
دچار فرسایش فیزیکی یا نابودی در گذر زمان نشود و ارزش ذخیرهسازی داشته باشد.
نقره فیزیکی دقیقاً در این دستهبندی جای میگیرد. این فلز به عنوان یکی از عناصر کمیاب پوسته زمین، در برابر بیارزش شدنهای ناشی از چاپ نامحدود اسکناس، نوعی دارایی جایگزین تلقی میشود.
واژهنامه اصطلاحات تخصصی بازار فلزات گرانبها
برای درک دقیق تحلیلهای این مقاله، مفاهیم زیر به زبانی ساده تعریف شدهاند:
بتای بازار (Beta): معیاری آماری است که نشان میدهد قیمت یک دارایی چقدر نسبت به نوسانات کلی بازار یا یک دارایی پایه حساس است. بتای بالای نقره نسبت به طلا به این معنی است که نقره معمولاً با شتاب بیشتری نسبت به طلا اوج میگیرد یا سقوط میکند.
تسهیل مقداری (Quantitative Easing): سیاست پولی غیرمتعارف بانکهای مرکزی که طی آن با خلق پول جدید و خرید اوراق قرضه، حجم پول در جامعه به شدت افزایش مییابد و معمولاً منجر به فشارهای تورمی میشود.
اسپرد قیمتی (Spread): تفاوت عددی میان قیمت خرید و قیمت فروش یک فلز در یک لحظه مشخص؛ هرچه اسپرد کمتر باشد، نقدشوندگی بازار بیشتر و منصفانهتر است.
ری گیری (Assay): آزمایشگاه تخصصی متالوژی که با روشهای شیمیایی یا دستگاههای کوانتومتری دقیق، میزان خلوص فلز نقره را ارزیابی کرده و کد رهگیری رسمی به آن اختصاص میدهد.
کوپلاسیون (Cupellation): روشی استاندارد و قدیمی در صنعت زرگری و متالوژی برای جداسازی فلزات گرانبها از فلزات پایه با حرارت بالا به منظور تعیین دقیق خلوص عیار.
پیشینه پولی نقره و رفتار تاریخی آن در جهشهای نقدینگی
نقره به مدت بیش از چهار هزار سال ستون اصلی مبادلات پولی جوامع انسانی بوده است. سیستمهای پولی امپراتوریهای بزرگ با استاندارد مسکوکات نقرهای پایهگذاری شدند. حتی تا اوایل قرن بیستم، بسیاری از کشورها از جمله ایالات متحده بر پایه استاندارد دو فلزی نقره و طلا معاملات خود را مدیریت میکردند.
بررسی بازههای تاریخی نمایانگر آن است که در مقاطع شوکهای پولی و تورمهای فرساینده، فلز نقره واکنشهای قیمتی قابلتوجهی نشان داده است:
در دهه ۱۹۷۰ میلادی و در پی شوک نفتی و تورم دو رقمی، بهای نقره از حدود ۱.۵ دلار در سال ۱۹۷۱ به قلههای نزدیک به ۵۰ دلار در ژانویه ۱۹۸۰ جهش پیدا کرد.
در بحران بدهی و مالی سال ۲۰۰۸ میلادی، پس از بستههای چاپ پول بانکهای مرکزی، بهای انس نقره از زیر ۹ دلار تا آوریل ۲۰۱۱ به محدوده نزدیک به ۴۹ دلار اوج گرفت.
البته این تاریخچه نشاندهنده یک الگوی خطی همیشگی نیست. نقره پس از جهش ۱۹۸۰ یا پس از سقف ۲۰۱۱ وارد دورههای اصلاحی طولانیمدت شد. بنابراین، سابقه تاریخی نشان میدهد نقره یک پناهگاه ضد تورمی در مقاطع بحران پولی است، اما ورود در سقفهای قیمتی بدون مدیریت مالی میتواند سرمایهگذار را با سالها رکود روبرو کند.
گزارشهای رسمی عرضه و تقاضا؛ آمار موسسه بینالمللی نقره
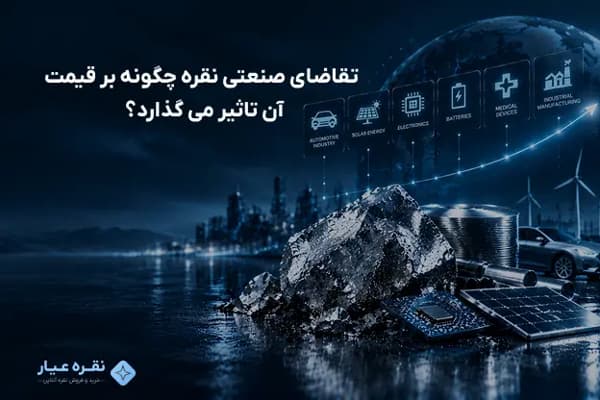
برخلاف طلا که کالایی عمدتاً مالی و ذخیرهمحور است، نقره هویتی دوگانه دارد. ارزش ساختاری نقره نه فقط از احساسات سرمایهگذاران، بلکه از مصرف بنیادین در صنایع پیشرفته تغذیه میشود.
طبق گزارش رسمی World Silver Survey 2024 منتشر شده توسط موسسه بینالمللی نقره (The Silver Institute):
کل تقاضای جهانی نقره در سال ۲۰۲۳ میلادی به رقمی معادل ۱۱۹۵ میلیون انس رسید.
بخش صنعتی با ثبت رکورد ۶۵۴.۴ میلیون انس، سهمی بیش از ۵۴ درصد از کل تقاضای نقره را به خود اختصاص داد.
مصرف نقره در صنعت انرژی خورشیدی (فتوولتائیک) در سال ۲۰۲۳ میلادی با رشدی معادل ۶۴ درصد نسبت به سال قبل به بیش از ۱۹۳ میلیون انس جهش کرد.
بازار جهانی نقره در سال ۲۰۲۳ برای سومین سال پیاپی با کسری ساختاری در عرضه فیزیکی مواجه شد؛ به طوری که کسری خالص عرضه به ۱۴۲ میلیون انس رسید.
همچنین بر اساس گزارش آژانس بینالمللی انرژی (IEA) در سال ۲۰۲۳، توسعه زنجیره تامین خودروهای الکتریکی و ایستگاههای شارژ پرسرعت نیازمند مقادیر قابلتوجهی از اتصالات با رسانایی بالای نقره است. از آنجا که بازیافت نقره از بردهای الکترونیکی به دلیل پراکندگی نانوذرات بسیار هزینهبر و غیراقتصادی است، بخش بزرگی از نقره مصرفی در صنعت بازیافت نمیشود. این کسری مداوم در تراز عرضه و تقاضا، یک عامل حمایتی ساختاری برای ارزش دلاری و ریالی نقره در کنار تورم به وجود میآورد.
تفاوتهای اساسی رفتار مالی نقره و طلا در دوران تورم
سرمایهگذاران معمولاً نقره و طلا را به عنوان رقبای نزدیک برای دفاع در برابر تورم ارزیابی میکنند. با این حال تفاوتهای رفتاری مشخصی میان این دو فلز وجود دارد:
نوسانپذیری و بازدهی نسبی: حجم ارزش کل بازار نقره کسری کوچک از بازار طلا است. به همین علت، ورود حجم معینی نقدینگی به نقره جهشهای درصدی بزرگتری نسبت به طلا میآفریند. در روندهای صعودی بازار، نقره بازدهی درصدی سریعتری را نشان میدهد، اما در ریزشهای بازار نیز افت قیمت آن تندتر از طلا خواهد بود.
تاثیرپذیری از چرخههای رونق و رکود صنعتی: طلا به دلیل تقاضای اندک صنعتی، در دورههای رکود اقتصادی نیز به عنوان پناهگاه سنتی ارزش خود را حفظ میکند. اما نقره در صورتی که تورم با رکود سنگین صنعتی (تورم رکودی) همراه شود، ممکن است از سمت کاهش سفارشهای کارخانهها آسیب ببیند و عملکرد ضعیفتری ثبت کند.
هزینه ورود و انعطاف نقدشوندگی: قیمت هر گرم نقره امکان خرید مقادیر بسیار کوچک را به سرمایهگذاران خرد میدهد. سرمایهگذار میتواند پساندازهای چند صد هزار تومانی خود را به صورت پلهای به نقره تبدیل کند، در حالی که خرید طلا مستلزم مبالغ بزرگتری است.
مقایسه جامع نقره، طلا و وجه نقد در برابر تورم
برای درک بهتر جایگاه هر دارایی در ساختار اقتصادی، مقایسه زیر به صورت شفاف تدوین شده است:
شاخص مقایسه: سطح نوسان قیمتی در کوتاهمدت
وجه نقد (ریال یا ارز): نوسان قیمتی ظاهری اندک اما فرسایش قطعی قدرت خرید به میزان نرخ سالانه تورم.
طلا (شمش یا سکه): نوسان متوسط و حرکت پایدارتر در کانالهای قیمتی مشخص.
نقره (شمش یا آب شده): نوسان بالا با پتانسیل جهشهای قیمتی سریع و اصلاحهای عمیقتر.
شاخص مقایسه: همبستگی با کاهش ارزش پول ملی
وجه نقد (ریال یا ارز): همبستگی کاملاً منفی با تورم؛ هر جهش تورمی از ارزش واقعی آن میکاهد.
طلا (شمش یا سکه): همبستگی مثبت قوی با نرخ ارز و تورم داخلی بر مبنای قیمت انس جهانی.
نقره (شمش یا آب شده): همبستگی مثبت قوی با نرخ ارز و انس جهانی با شتاب تحلیلی مضاعف.
شاخص مقایسه: نقدشوندگی واقعی و سهولت معامله
وجه نقد (ریال یا ارز): نقدشوندگی لحظهای برای پرداختهای خرد و مخارج روزمره.
طلا (شمش یا سکه): نقدشوندگی بسیار بالا در صرافیها و واحدهای مجاز طلافروشی با اسپرد پایین.
نقره (شمش یا آب شده): نقدشوندگی متوسط در بازار سنتی و نقدشوندگی سریع در پلتفرمهای تخصصی برخط.
شاخص مقایسه: حساسیت به تقاضای صنعتی و فناوری
وجه نقد (ریال یا ارز): بدون هیچگونه ارتباط با حوزه فناوری و صنایع تولیدی.
طلا (شمش یا سکه): بسیار اندک؛ کمتر از ۱۰ درصد تقاضای جهانی در صنعت پزشکی و الکترونیک مصرف میشود.
نقره (شمش یا آب شده): بسیار بالا؛ بیش از ۵۰ درصد تقاضا مستقیماً به صنایع انرژی پاک، خودرو و الکترونیک وابسته است.
شاخص مقایسه: هزینه ورود برای سرمایههای خرد
وجه نقد (ریال یا ارز): با هر مبلغ دلخواه قابل تخصیص است.
طلا (شمش یا سکه): نیازمند حداقل مبالغ چند میلیون تومانی برای خرید قطعات کوچک پارسیان یا طلای دست دوم.
نقره (شمش یا آب شده): ورود آسان حتی با مبالغ خرد چند صد هزار تومانی برای چند گرم نقره آب شده یا شمش گرمی.
شیوه منطقی ورود به بازار و تحلیل تخصیص دارایی
در مباحث نوین مدیریت پورتفولیو، هیچ دارایی منفردی نباید تمامی سبد سرمایهگذاری را تشکیل دهد. در ادبیات مدیریت دارایی، معمولاً تخصیص سهمی محدود معادل ۵ تا ۱۰ درصد و حداکثر ۱۵ درصد از سبد مازاد مالی به فلزات گرانبها توصیه میشود؛ با این حال این نسبت یک فرمول همگانی نیست و کاملاً به وضعیت مالی هر شخص بستگی دارد.
چه عواملی درصد ورود به بازار نقره را تعیین میکنند؟
میزان درآمد ثابت ماهانه و هزینه مخارج اضطراری زندگی.
افق زمانی سرمایهگذاری؛ بازار نقره برای سرمایههایی با دیدگاه زیر یک سال مناسب نیست و حداقل نیازمند افق زمانی دو تا چهار سال است.
تابآوری روانی فرد در مواجهه با نوسانات روزانه قیمتها.
راهکار استاندارد سرمایهگذاری برای پوشش ریسک تورم، استفاده از روش خرید پلهای میانگین هزینه یا DCA است. در این شیوه، فرد به جای خرید احساسی در روزهای اوج بازار، مبلغی مشخص را در زمانبندیهای ماهانه یا فصلی به خرید شمش نقره یا نقره آب شده اختصاص میدهد تا میانگین قیمت تمامشده در نوسانات مختلف تعدیل شود.
ریسکها، محدودیتها و چالشهای اساسی بازار نقره
برای ایجاد نگاهی متوازن و به دور از ادعاهای تضمینشده، بررسی چالشهای نگهداری نقره الزامی است:
احتمال عقبماندن موقت از تورم: در زمانهایی که بانکهای مرکزی سیاستهای انقباضی شدیدی اتخاذ میکنند و نرخ بهره را بالا میبرند، جذابیت اوراق بدون ریسک بیشتر میشود. در این سناریو ممکن است بهای نقره ماهها راکد بماند در حالی که هزینه تورم سبد خانوار بالا میرود.
ریسک عیار و خلوص در بازار غیررسمی: نقره به دلیل نقطه ذوب پایینتر نسبت به طلا، میتواند به راحتی با فلزاتی نظیر مس یا روی آلیاژسازی شود. خرید نقره آب شده بدون فاکتور معتبر و بدون شناسه ریگیری آزمایشگاهی ریسک بالای افت ارزش به دلیل ناخالصی دارد.
حجم و وزن فیزیکی بالاتر: برای مثال، یک میلیارد تومان سرمایهگذاری روی طلا در چند قطعه کوچک خلاصه میشود، اما همین ارزش ریالی در نقره به کیلوگرمها وزن فیزیکی نیاز دارد که حمل، نگهداری و امنیت آن در منزل دشوار است.
اختلاف قیمت خرید و فروش در بازار سنتی: فاصله مظنه خرید از فروش در برخی مغازهها ممکن است بین ۱۰ تا ۲۰ درصد باشد که عبور از این فاصله و رسیدن به سود را زمانبر میسازد.
ریسک نقدشوندگی در شرایط بحرانی: در صورت نیاز فوری به پول نقد، فروش حجم زیاد نقره در بازار سنتی ممکن است چند روز زمان ببرد یا نیازمند کسر درصدی از ارزش فلز به عنوان کارمزد تبدیل باشد.
شیوه انتخاب بستر معاملاتی معتبر و شفافیت اصالت فیزیکی
برای کاستن از خطرات ناشی از تقلب در عیار و هزینههای بالای کارمزد، معاملات باید در چارچوبهای استاندارد، شفاف و دارای سازوکار اعتبارسنجی صورت گیرد.
در بسترهای مدرن مبادلات فلزات گرانبها، شفافیت کارمزد و نظارت بر آزمایشگاههای همکار اصول اولیه اعتماد هستند. به عنوان مثال، در سامانه نقره عیار معاملات نقره آب شده با استانداردهای مشخص عیار ۹۹۹ انجام میپذیرد و متقاضیان میتوانند در هر ساعت از شبانهروز با اتصال به درگاه پرداخت رسمی، خرید یا فروش خود را به نرخ زنده بازار ثبت نمایند. سازوکار تسویه حسابها در این بستر به گونهای تنظیم شده که مبالغ حاصل از فروش در بازههای استاندارد بانکی تسویه گردد.
علاوه بر این، برای متقاضیانی که حفظ مالکیت فیزیکی را ترجیح میدهند، امکان تحویل فیزیکی نقره تعبیه شده است؛ کاربران میتوانند پس از خرید، درخواست تحویل شمش نقره را در سامانه ثبت کنند و با هماهنگی لازم، قطعات خلوص بالای خود را به شکل حضوری دریافت نمایند. تفکیک خدمات به این شکل موجب کاهش چالشهای سرقت یا ابهامات آزمایشگاهی در عیار فلز میگردد.
سوالات متداول درباره حفظ ارزش سرمایه با نقره
آیا نقره میتواند تورمهای سنگین را کاملاً جبران کند؟
نقره در چرخههای میانمدت و بلندمدت تمایل دارد همگام با رشد نقدینگی و افزایش نرخ ارز رشد کند، اما این مسیر خطی نیست. نوسانات شدید ممکن است باعث شود نقره در دورههای کوتاهمدت بازدهی کمتری نسبت به تورم عمومی ثبت کند.
شمش نقره برای سرمایهگذاری بهتر است یا نقره ساچمه و زیورآلات؟
برای پسانداز ضد تورمی، شمش نقره و نقره آب شده با عیار ۹۹۹ یا ساچمههای استاندارد صنعتی گزینه مناسبتری هستند؛ زیرا زیورآلات و نقره دستساز دارای اجرت ساخت، هزینه نگین و سود صنفی بالایی هستند که در هنگام فروش مجدد به عنوان ارزش افزوده محاسبه نمیشوند.
چگونه میتوان از اصل بودن عیار نقره اطمینان یافت؟
دریافت فاکتور رسمی معتبر با ثبت دقیق وزن و عیار، وجود علامت انگ آزمایشگاه ریگیری معتبر روی قطعات آب شده یا خرید شمشهای وکیوم دارای گواهی اصالت استاندارد، مطمئنترین راهکار سنجش عیار است.
حداقل افق زمانی لازم برای سرمایهگذاری روی نقره چقدر است؟
به دلیل کارمزد ها، فاصله خرید و فروش و نوسانات فصلی بازار، افق زمانی مناسب برای سرمایهگذاری در نقره معمولاً دو سال و بیشتر در نظر گرفته میشود تا سرمایهگذار از امواج نوسانی کوتاهمدت آسیب نبیند.
جمعبندی نهایی و سلب مسئولیت سرمایهگذاری
نقش نقره در حفظ ارزش پول و مقابله با فشارهای تورمی، ناشی از ترکیب کمیابی طبیعی، تاریخچه پولی کهن و نیاز حیاتی صنایع هایتک جهان امروز است. طبق گزارشهای معتبر سالانه، تقاضای بالای صنایع برق، الکترونیک و انرژی خورشیدی در کنار تراز منفی عرضه، نقره را به انتخابی قابل تامل برای تنوعبخشی به سبد دارایی بدل کرده است. با این حال، سرمایهگذاران باید با هوشیاری کامل، نوسانات ذاتی و ریسکهای نقدشوندگی این بازار را بپذیرند و از تصمیمگیریهای شتابزده پرهیز نمایند.
سلب مسئولیت مالی و قانونی: کلیه اطلاعات، آمارها و دیدگاههای ارائه شده در این مطلب صرفاً جنبه تحلیلی، پژوهشی و آگاهیبخشی دارد. هیچ بخشی از این مقاله نباید به عنوان توصیه رسمی خرید، فروش، سیگنال معاملاتی یا مشاوره مالی در نظر گرفته شود. هرگونه تصمیم مالی مستلزم بررسی شخصی، مطالعه دقیق شرایط بازار و سنجش میزان ریسکپذیری هر فرد است.